Domain ebitda.de kaufen?
Wir ziehen mit dem Projekt
ebitda.de um.
Sind Sie am Kauf der Domain
ebitda.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebitda.de kaufen?
Wie kann man die Effizienz einer Seilumlenkung bei Kletter- oder Rettungssituationen verbessern?
Die Effizienz einer Seilumlenkung kann verbessert werden, indem Reibung reduziert wird, z.B. durch den Einsatz von Seilrollen oder Seilgleitern. Zudem sollte die Seilführung möglichst gerade und ohne scharfe Kanten sein, um den Seilverschleiß zu minimieren. Eine regelmäßige Wartung und Pflege der Seilumlenkung ist ebenfalls wichtig, um eine reibungslose Funktion sicherzustellen. **
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **

Ähnliche Suchbegriffe für Kletter- und Sturzfestig
Top-Angebote
Produkte zum Begriff Kletter- und Sturzfestig:
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
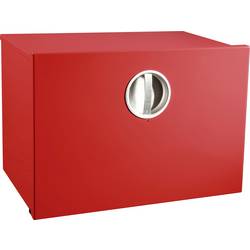
Kletter-Fix 1019600 AufbewahrungsboxDie KF Wandbox-A dient der sicheren und ortsfesten Aufbewahrung für Rettungsleitern vom Typ KF-A. Die praktische Metallbox ist signalrot lackiert und wird dort angebracht, wo die Leiter im Ernstfall schnell verfügbar sein muss.85,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
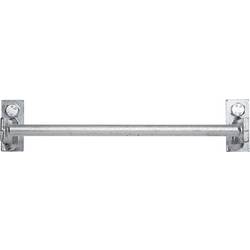
Kletter-Fix 1019000 WandankerKF-Wandanker dienen der sicheren Befestigung von Kletter-Fix Rettungsleitern. Der stabile und unauffällige Wandanker wird mit Schrauben und Dübeln fest im Mauerwerk verankert. Der KF-Wandanker/F ist feuerverzinkt und damit für den Außenbereich bestimmt. Der Wandanker kann sowohl für KF-Kompaktleitern wie auch für KF-Module genutzt werden.56,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Welche verschiedenen Arten von Sicherungsgeräten gibt es und wie wählt man das richtige für verschiedene Kletter- und Sicherungssituationen aus?
Es gibt verschiedene Arten von Sicherungsgeräten wie Tube, Halbautomat und Selbstblockierer. Die Wahl des richtigen Geräts hängt von der Art des Kletterns, dem Gewicht des Kletterers und der Sicherungssituation ab. Es ist wichtig, sich vor dem Klettern über die verschiedenen Sicherungsgeräte zu informieren und sich gegebenenfalls von einem erfahrenen Kletterer beraten zu lassen. **
-
Wie kann ich einen sicheren und stabilen Katzenbaum bauen, um meiner Katze ein tolles Kletter- und Spielvergnügen zu bieten?
1. Verwende stabile Materialien wie Holz und dicke Sisalseile für die Konstruktion. 2. Achte darauf, dass der Katzenbaum fest an der Wand oder an der Decke befestigt ist. 3. Biete verschiedene Ebenen, Höhlen und Spielzeuge an, um die Katze zu beschäftigen und ihr ein abwechslungsreiches Klettererlebnis zu bieten. **
-
Wie wählt man den richtigen Seilhaken für verschiedene Kletter- und Sicherungsanwendungen aus? Welche Sicherheitsrichtlinien sind beim Gebrauch von Seilhaken zu beachten?
Um den richtigen Seilhaken auszuwählen, sollte man die Art des Kletterns und die Beschaffenheit des Felsens berücksichtigen. Für Sportklettern eignen sich meistens leichte und einfach zu bedienende Haken, während für traditionelles Klettern robustere und vielseitigere Haken bevorzugt werden. Beim Gebrauch von Seilhaken ist es wichtig, regelmäßig die Sicherheitshinweise des Herstellers zu lesen, die Haken auf Beschädigungen zu überprüfen und sie korrekt zu platzieren, um ein sicheres Klettern zu gewährleisten. **
-
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **
Top-Angebote
Produkte zum Begriff Kletter- und Sturzfestig:
-
Lifetime Kletter- und Spielkugel Geodome versch. AusführungenLifetime Kletterturm Geodome 238x223 cm Dieser interaktiv gestaltete Kletterturm für den Außenbereich regt die Fantasie an und fördert so die Motorik und Geschicklichkeit Ihres Kindes. Der Geodome bietet Spiel- und Kletterspaß für Kinder zwischen 3 und385,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GRIVEL PARETE 30 Alpin und Kletter RucksackGRIVEL PARETE 30 Alpin und Kletter Rucksack Sehr kompakter Rucksack, bei dem sich auch die Platte am Rückfach entfernen lässt, um zusätzliches Gewicht zu sparen. Das thermo-geformte Rückenteil ist selbst bei voller Beladung des Rucksacks äußerst bequem. Der Parete 30 bietet optimalen Halt und ist angenehm und komfortabel zu transportieren. Um Gewicht einzusparen lässt sich die Rückenplatte entfernen. Vor allem, wenn der Rucksack nur leicht beladen wird und großer Wert auf weitere Gewichtsreduzierung gelegt wird, ist dies eine wichtige Eigenschaft. Der108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Effizienz einer Seilumlenkung bei Kletter- oder Rettungssituationen verbessern?
Die Effizienz einer Seilumlenkung kann verbessert werden, indem Reibung reduziert wird, z.B. durch den Einsatz von Seilrollen oder Seilgleitern. Zudem sollte die Seilführung möglichst gerade und ohne scharfe Kanten sein, um den Seilverschleiß zu minimieren. Eine regelmäßige Wartung und Pflege der Seilumlenkung ist ebenfalls wichtig, um eine reibungslose Funktion sicherzustellen. **
-
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **
-
Welche verschiedenen Arten von Sicherungsgeräten gibt es und wie wählt man das richtige für verschiedene Kletter- und Sicherungssituationen aus?
Es gibt verschiedene Arten von Sicherungsgeräten wie Tube, Halbautomat und Selbstblockierer. Die Wahl des richtigen Geräts hängt von der Art des Kletterns, dem Gewicht des Kletterers und der Sicherungssituation ab. Es ist wichtig, sich vor dem Klettern über die verschiedenen Sicherungsgeräte zu informieren und sich gegebenenfalls von einem erfahrenen Kletterer beraten zu lassen. **
-
Wie kann ich einen sicheren und stabilen Katzenbaum bauen, um meiner Katze ein tolles Kletter- und Spielvergnügen zu bieten?
1. Verwende stabile Materialien wie Holz und dicke Sisalseile für die Konstruktion. 2. Achte darauf, dass der Katzenbaum fest an der Wand oder an der Decke befestigt ist. 3. Biete verschiedene Ebenen, Höhlen und Spielzeuge an, um die Katze zu beschäftigen und ihr ein abwechslungsreiches Klettererlebnis zu bieten. **
Ähnliche Suchbegriffe für Kletter- und Sturzfestig
-
Kletter-Fix 1019600 AufbewahrungsboxDie KF Wandbox-A dient der sicheren und ortsfesten Aufbewahrung für Rettungsleitern vom Typ KF-A. Die praktische Metallbox ist signalrot lackiert und wird dort angebracht, wo die Leiter im Ernstfall schnell verfügbar sein muss.85,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kletter-Fix 1019000 WandankerKF-Wandanker dienen der sicheren Befestigung von Kletter-Fix Rettungsleitern. Der stabile und unauffällige Wandanker wird mit Schrauben und Dübeln fest im Mauerwerk verankert. Der KF-Wandanker/F ist feuerverzinkt und damit für den Außenbereich bestimmt. Der Wandanker kann sowohl für KF-Kompaktleitern wie auch für KF-Module genutzt werden.56,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kletter-Fix 1019100 WandankerKF-Wandanker dienen der sicheren Befestigung von Kletter-Fix Rettungsleitern. Der stabile und unauffällige Wandanker wird mit Schrauben und Dübeln fest im Mauerwerk verankert. Der KF-Wandanker/W ist kunststoffbeschichtet und für den Innenbereich bestimmt. Der Wandanker kann sowohl für KF-Kompaktleitern wie auch für KF-Module genutzt werden.57,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kletter-Fix 1019200 AbstandsprofilDas KF-Abstandsprofil dient als Ergänzung zu den sehr leichten und kompakten Rettungsleitern vom Typ N. Im Einsatz bei unvorhergesehenen Fluchtwegen - wie etwa auf Urlaubs- oder Geschäftsreisen - wird diese Stufe mit Abstandshalter einfach auf die oberste Leitersprosse eingeklemmt, die an der Wand aufliegt. Somit erhalten Sie mit einer N-Leiter auch bei glatten Fassaden genügend Abstand zur Außenwand.35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie wählt man den richtigen Seilhaken für verschiedene Kletter- und Sicherungsanwendungen aus? Welche Sicherheitsrichtlinien sind beim Gebrauch von Seilhaken zu beachten?
Um den richtigen Seilhaken auszuwählen, sollte man die Art des Kletterns und die Beschaffenheit des Felsens berücksichtigen. Für Sportklettern eignen sich meistens leichte und einfach zu bedienende Haken, während für traditionelles Klettern robustere und vielseitigere Haken bevorzugt werden. Beim Gebrauch von Seilhaken ist es wichtig, regelmäßig die Sicherheitshinweise des Herstellers zu lesen, die Haken auf Beschädigungen zu überprüfen und sie korrekt zu platzieren, um ein sicheres Klettern zu gewährleisten. **
-
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
-
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
-
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.